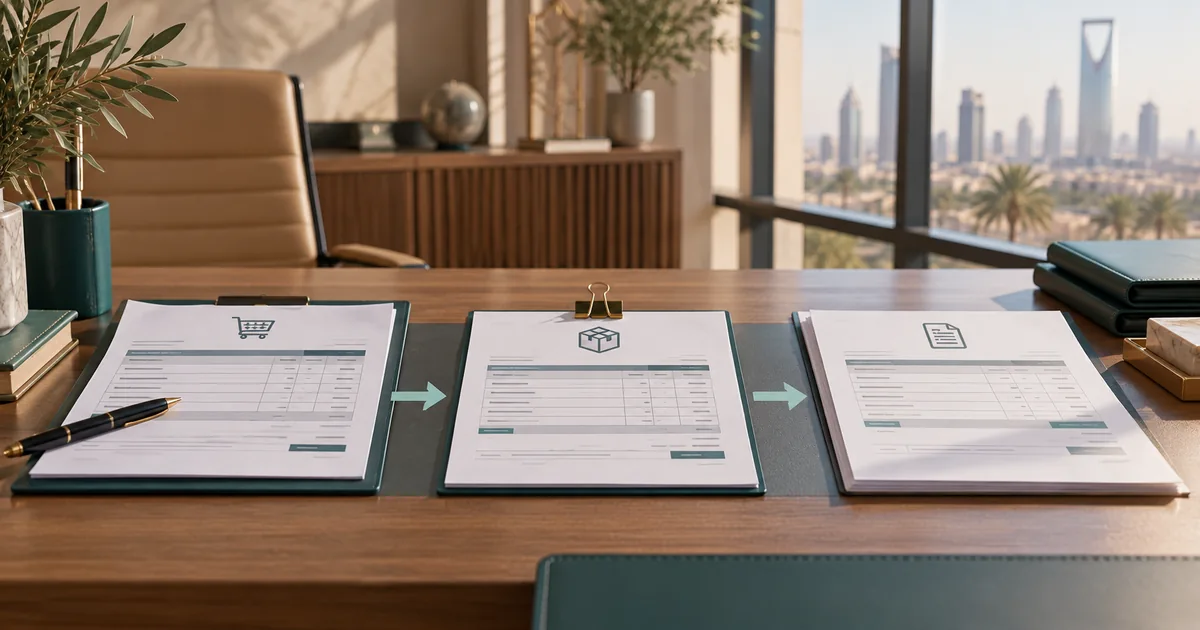
طلب الشراء وأمر الشراء والفاتورة مستندات تخدم مراحل مختلفة. الخلط بينها قد يجعل موظفًا يظن أن الاحتياج الداخلي أصبح التزامًا مع المورد، أو أن وصول فاتورة يعني اعتماد الدفع. تختلف الأسماء والمسارات بين الجهات؛ راجع الإجراء المعتمد لديك. الشرح التالي وظيفي عام، ولا يقدم حكمًا محاسبيًا أو قانونيًا.
طلب الشراء: شرح الاحتياج داخليًا
يصف عادة ما تحتاجه الإدارة، والكمية والمواصفات والسبب والموعد، ليمر بمسار المراجعة والاعتماد. إرساله لا يعني بالضرورة أن جهة مخولة وافقت على التعاقد. قد يعاد للاستكمال أو يتغير النطاق أو يرفض حسب الإجراء.
أمر الشراء: توجيه توريد معتمد
يحدد ما تطلبه الجهة من المورد وفق الصلاحيات والشروط المعتمدة. يجب أن تكون المراجع والكميات والنطاق واضحة. لا يصدره الموظف من عنده لأنه وجد عرضًا مناسبًا؛ إصدار الالتزام يخضع لتخويل الجهة وآليتها.
الفاتورة: مطالبة عن توريد أو خدمة
تتضمن تفاصيل ما يطالب المورد بمقابله. لا يكفي وجودها وحده لإثبات الاستلام أو المطابقة أو استحقاق الدفع؛ تتبع الجهة خطوات المراجعة والاعتماد اللازمة. لا تستخدم هذه المقالة لتقرير متطلبات فاتورة ضريبية؛ لذلك مرجع مختص ومصدر رسمي محدث.
رحلة تدريبية لمستلزمات ورشة
طلبت الإدارة عشر مجموعات أدوات. بعد الاعتماد واختيار المورد، صدر أمر بالكمية والمواصفات. وصل جزء من الطلب مع مستندات الاستلام، ثم فاتورة. دور المنسق ربط المراجع والتحقق من حالة التوريد وتحويل الاختلاف للمخول، لا اعتبار الكمية المفوترة دليلًا على وصولها كاملة.
قائمة تمنع الخلط
قبل المتابعة، اسأل: ما نوع المستند؟ من أصدره؟ ما المرجع المرتبط به؟ وما الحالة التي يثبتها فعلًا؟ احتفظ بالتسلسل ولا تستبدل مستندًا بآخر. معرفة هذه الفروق تساعد الموظف الجديد على توجيه السؤال إلى صاحبه وتجنب التزامات أو تحديثات غير مخولة.